


Pengembangan robot industri mengantarkan zaman keemasan
Dalam hal tren industri, tingkat pertumbuhan tahunan gabungan telah melampaui 20 persen dalam 13 tahun terakhir. Meningkatnya biaya tenaga kerja dan panduan kebijakan mendorong pengembangan industri robot industri. Dari perspektif lingkungan modal, peristiwa pembiayaan sering terjadi di bidang robot industri pada tahun 2017 dan 18. Dalam aplikasi industri, penghakiman 3C lapangan akan mengantarkan babak wabah.
1. Tren industri
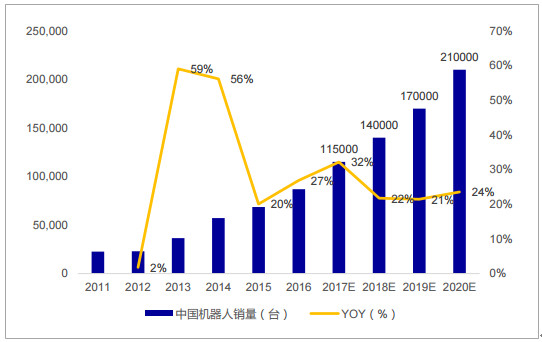
Seperti yang ditunjukkan pada gambar di bawah, volume penjualan robot China telah berkembang pesat sejak 2013, dengan tingkat pertumbuhan gabungan tahunan lebih dari 20 persen. Pada tahun 2018, diperkirakan lebih dari 140,000 unit akan dikirimkan. Jika harga rata-rata adalah 200,000 yuan, ukuran pasar robot industri saja akan mencapai 28 miliar yuan.
Sumber data: 2018-2024 Survei Pasar Mendalam dan Laporan Tren Perkembangan Masa Depan Industri Robot Industri Tiongkok yang dirilis oleh Zhiyan Consulting
2. Faktor pendorong
Naiknya biaya tenaga kerja: Dengan hilangnya bonus demografi dan pengejaran lingkungan kerja yang nyaman pada 1980-an dan 1990-an, biaya tenaga kerja industri manufaktur terus meningkat. Biro Statistik Nasional merilis gaji rata-rata tahunan karyawan berdasarkan posisi di perusahaan di atas ukuran yang ditentukan pada tahun 2017. Menurut laporan tersebut, upah rata-rata industri manufaktur di Tiongkok adalah 58.049 yuan, yang telah kehilangan keunggulan biaya tenaga kerjanya dibandingkan dengan Asia Tenggara. . Jadi meningkatnya biaya tenaga kerja memaksa pengembangan robot industri.
Panduan kebijakan: Tingkat nasional secara berturut-turut telah mengumumkan kebijakan seperti "Made in China 2025", "Rencana Pengembangan Industri Robot (2016-2020)", "Proyek basis industri yang kuat", dan seterusnya. Direncanakan pada tahun 2020, target kepadatan robot industri China adalah 150 unit/orang, dengan output domestik 200,000 unit dan output independen 100,000 unit. Kemauan nasional untuk mendorong pengembangan industri robot industri.
3. Fenomena modal: Modal semakin memperhatikan robot industri milik industri produksi dan manufaktur
Data menunjukkan ada 166 pembiayaan pada tahun 2017, dan 153 pembiayaan pada awal November 2018, dengan jumlah maksimum pembiayaan mencapai ratusan juta yuan. Lembaga yang berpartisipasi termasuk Sunwei, China Merchants Capital, Deutsche Union Capital, Ming Power Capital dan lembaga investasi bintang China lainnya.
Penggunaan robot industri dalam 3C adalah sebuah ledakan kecil
Produk 3C, termasuk teknologi manufaktur cangkang, kaca, penutup dan komponen lainnya serta teknologi perakitan seluruh mesin, proses dan peralatannya sudah matang, konten pemrosesan pengulangan yang tinggi, intensitas tenaga kerja yang tinggi, sejalan dengan karakteristik transformasi otomatis. Namun status quo di negara kita adalah derajat otomasi masih rendah. Misalnya: saat ini kepadatan robot di industri 3C di China hanya 11 unit per 10,000 karyawan, sedangkan kepadatan robot di Jepang dan Korea Selatan sudah melebihi 1200 unit per 10,{{ 7}} karyawan. Tren pertumbuhan kapasitas pasar terlihat jelas. Menurut hasil yang dirilis oleh "penelitian akar rumput", tingkat komprehensif perakitan back-end, pengujian dan pengemasan saat ini kurang dari 15 persen, dan tingkat otomasi masih memiliki ruang besar untuk perbaikan, dan akan menjadi fokus perusahaan besar dalam beberapa tahun mendatang.
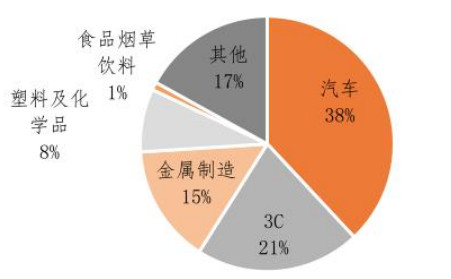
Dalam hal skala pasar, industri 3C menempati urutan kedua setelah industri otomotif sebagai pasar yang besar. Negara kita adalah negara besar dalam manufaktur 3C. Sekitar 70 persen produk elektronik dunia diproduksi dan dirakit oleh China. Sebaliknya, industri otomotif relatif matang, ruang tambahan terbatas, dan pada dasarnya dimonopoli oleh empat keluarga besar.
Sumber data: Foresight Technology Research Institute
Tantangan/penilaian industri
Pertama, bagian inti menempati 70 persen dari biaya ontologi, tetapi sangat bergantung pada impor
Dari perspektif struktur biaya, robot industri terdiri dari sistem kontrol, sistem penggerak dan aktuator, sesuai dengan pengontrol, motor servo dan peredam serta bagian inti lainnya. Dalam hal biaya, suku cadang inti menyumbang sebagian besar biaya robot industri, sekitar 72 persen . Untuk bagian inti yang sama, pabrikan dalam negeri akan membeli peredam kecepatan hampir 4 kali lipat harga dan servo drive hampir 2 kali lipat harga. Diantaranya, motor dan peredam sangat bergantung pada impor, dan bidang pengontrol secara bertahap dilokalkan.
Pasar motor servo domestik: tiga teratas Panasonic, Mitsubishi, Yaskawa adalah merek Jepang, total pangsa mencapai 45 persen, Siemens, Bosch, Schneider dan merek Eropa lainnya menempati high-end, pangsa pasar keseluruhan sekitar 30 persen, pangsa keseluruhan perusahaan dalam negeri kurang dari 10 persen;
Di pasar peredam: 75 persen pasar peredam presisi dunia ditempati oleh Hamernacho dan Nabotsk Jepang, di antaranya Nabotsk memproduksi peredam RV, terhitung 60 persen pangsa, Hamernacho memproduksi peredam harmonik, terhitung 15 persen pangsa;
Di pasar pengontrol domestik, Fanuc, Yaskawa, dan ABB menempati hampir 40 persen pangsa pasar, sedangkan perusahaan lapis kedua seperti Epson, OTC, dan Staubier menempati 44 persen pangsa pasar. Ada celah kecil antara pengendali Cina dan asing. Perangkat keras sudah dikuasai, sementara merek dalam negeri masih memiliki celah stabilitas, kecepatan respons, dan kemudahan penggunaan perangkat lunak.
Kedua. Di pasar Long Tail, ontologi dan integrator diintegrasikan menjadi "integrator ontologi".
Cina memiliki industri yang terkonsentrasi seperti mobil dan 3C, tetapi kebanyakan dari mereka adalah industri umum dengan integrasi industri yang rendah.
Dalam lingkungan pasar yang terdesentralisasi, permintaan pelanggan seringkali untuk meningkatkan efisiensi pengelasan dan pembuatan palet satu tautan atau mengganti tenaga kerja manual, dan persyaratan untuk memahami proses lapangan tidak tinggi, dan kesulitan integrasinya rendah. Di pasar long tail, nilai yang diberikan oleh integrator tunggal atau pabrikan ontologi rendah. Oleh karena itu, kombinasi ontologi dan integrator menjadi pilihan industri dan menjadi “ontology integrator”.
Ketiga. Karakteristik pelanggan membutuhkan kinerja biaya tinggi, penerapan yang mudah, dan pengoperasian yang mudah
Pasar Long Tail dicirikan oleh pelanggan yang sangat terfragmentasi, tingkat aplikasi yang sangat rendah, dan sangat sensitif terhadap harga. Karakteristik pasar yang unik mengedepankan persyaratan produk yang sangat berbeda untuk vendor ontologi:
Pertama: kinerja biaya tinggi
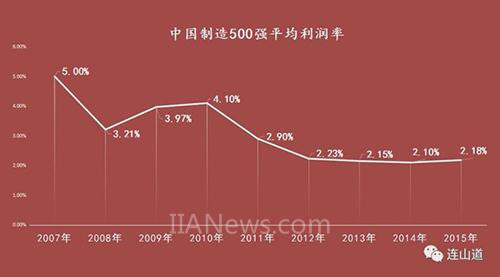
Ada perbedaan besar antara China dan Amerika dalam margin keuntungan manufaktur. Sejak 2011, margin keuntungan rata-rata pabrikan China telah berada di kisaran keuntungan yang sangat rendah 2-3 persen selama enam tahun berturut-turut. Sebaliknya, margin keuntungan rata-rata pabrikan Amerika di Fortune 500 2016 setinggi 12,2 persen, dan pabrikan Amerika di Fortune 500 2017 setinggi 10,9 persen. Ketika pemilik bisnis menambahkan peralatan robot industri baru dalam keadaan margin laba rendah, sumber daya kredit yang ketat, dan biaya pembiayaan yang tinggi, rasio kinerja biaya adalah titik kuncinya, dan indeks inti adalah input peralatan kembali ke siklus ini.
Peluang pasar dan tantangan robot industri
Untuk integrator ontologi, sulit untuk menerima biaya sepenuhnya menggunakan pelanggan impor untuk bagian inti, sehingga bagian inti domestik mengganti atau mengembangkan sendiri bagian inti sebagai pilihan integrator ontologi.
Kedua: mudah diterapkan
Transformasi kecil dari satu tautan mengakibatkan harga pelanggan robot industri tidak naik, bertahan di kisaran ratusan ribu hingga jutaan. Namun, setiap proyek membutuhkan pencocokan sumber daya insinyur, yang dapat memaksimalkan efisiensi dan meningkatkan tingkat perputaran sumber daya insinyur dan menjadi salah satu pedang terbaik untuk meningkatkan tingkat keuntungan. Ini menimbulkan tantangan untuk penyebaran proyek. Kemudahan penerapan mengurangi waktu penerapan dan keterlibatan sumber daya insinyur inti, sehingga mengurangi biaya.
Ketiga: mudah dioperasikan
Berbeda dengan pelanggan besar di bidang otomotif, staf memiliki literasi budaya yang tinggi dan dapat memiliki personel penuh waktu untuk berpartisipasi dalam pelatihan awal penggunaan peralatan. Pelanggan ekor panjang tidak memiliki profesional yang dapat dengan sabar mempelajari tombol rumit dan instruksi pengoperasian. Operasi bodoh adalah raja. Pengoperasian yang mudah dari tautan interaksi manusia-komputer adalah salah satu poin yang perlu dioptimalkan oleh integrator ontologi secara konstan.
Saat ini, industri robot industri telah memasuki masa keemasan pembangunan, dan juga telah menarik perhatian banyak modal, di antaranya penerapan bidang 3C merupakan salah satu arahan utama yang patut diperhatikan. Saat ini, selain pengontrol, peredam dan motor servo juga mendapat kendala dari empat keluarga. Untuk pasar long-tail kecuali otomotif dan 3C, ontologi dan integrator secara bertahap tidak memiliki batas dan menjadi "integrasi ontologi" yang terintegrasi. Kemampuan penelitian mandiri integrator ontologi, penerapan yang mudah, dan pengoperasian komponen inti yang mudah telah menjadi faktor kunci keberhasilan pasar Long Tail.